全球及中国一次性卫生用品和生活用纸市场概况与趋势洞察
一次性卫生用品和生活用纸是快速消费品的重要组成部分,涵盖婴童护理、女性护理、成人失禁以及日常生活擦拭等刚性需求。受全球人口结构变化、健康意识增强以及新兴市场消费升级推动,该行业保持稳健增长,但也面临原材料波动、环保压力与竞争加剧等挑战。以下从全球与中国两个维度梳理市场概况与核心趋势,纯干货提炼。
一、全球市场概况
1. 市场规模与增速
全球一次性卫生用品(含婴儿纸尿裤、女性卫生用品、成人失禁用品)和生活用纸市场合计规模超过1500亿美元,过去五年复合增长率约4%-5%。其中,生活用纸占比约40%,一次性卫生用品占比约60%。成人失禁用品是增速最快的细分品类,年复合增长率达7%-9%,主要受老龄化驱动(日本、西欧、北美尤为显著)。
- 区域格局
- 北美与西欧:成熟市场,渗透率高,增长主要来自高端化、产品升级(如可冲散湿巾、环保材料)以及成人失禁品类。
- 亚太地区:全球最大生产与消费区域,中国、印度、东南亚贡献主要增量。印度婴儿纸尿裤渗透率仍低,潜力巨大。
- 拉丁美洲与中东非洲:城市化与中产阶级崛起带动需求,但受经济波动影响较大。
3. 竞争格局
全球头部企业包括宝洁、金佰利、爱生雅、尤妮佳、花王等,合计占据约50%市场份额。区域性品牌凭借性价比和渠道优势在地方市场表现活跃。私募基金与本土新锐品牌通过电商和细分定位切入市场,行业整合加速。
- 关键趋势
- 原材料波动:木浆、高分子吸水树脂(SAP)、无纺布价格直接影响成本,企业通过锁价、替代材料与供应链本地化对冲风险。
- 环保与可持续:可降解材料、再生纤维、减少塑料包装成为研发重点,欧盟一次性塑料指令等法规推动变革。
- 产品高端化与功能化:超薄、柔软、抗菌、智能感应(如湿度指示)等功能刺激换新需求。
- 渠道变革:电商与社交电商占比提升,DTC模式在欧美及中国兴起。
二、中国市场概况
1. 市场规模与阶段
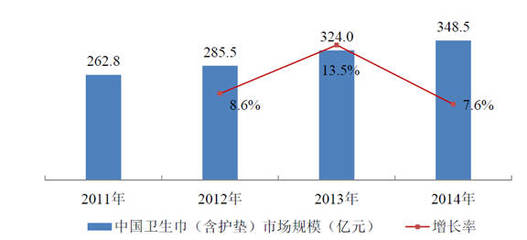
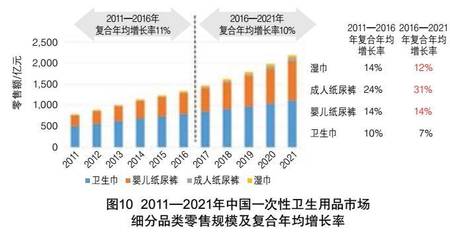
中国一次性卫生用品和生活用纸市场规模已超过2000亿元人民币,近五年复合增长率约5%-6%。生活用纸占据半壁江山,女性卫生用品市场成熟稳定,婴儿纸尿裤渗透率已较高(约80%以上),增长放缓但高端化明显;成人失禁用品处于快速导入期,增速超过15%,是未来最大蓝海。
- 细分品类画像
- 婴儿纸尿裤:出生率下滑导致总量见顶,但中高端产品(拉拉裤、超薄款)占比提升,单客价值增长。
- 女性卫生用品:市场高度成熟,安睡裤、液体卫生巾等创新品类拉动结构升级。
- 成人失禁用品:受老龄化(60岁以上人口超2.8亿)及失能半失能人群需求驱动,渗透率不足5%,远低于发达国家,增长空间巨大。
- 生活用纸:人均消费量约8公斤,仍低于全球平均及发达国家,但增速趋缓,品类细分化(乳霜纸、湿厕纸、可冲散纸巾)成为新增长点。
- 竞争与渠道
- 生活用纸:恒安、维达、金红叶、中顺洁柔四大龙头合计份额约40%,区域品牌众多,价格战激烈。
- 卫生用品:宝洁、金佰利、尤妮佳等外资占据高端市场,本土品牌(如可靠、爹地宝贝、全棉时代)通过电商与性价比抢占份额。
- 渠道:线上占比持续提升,直播电商、社区团购成为增量来源;线下现代渠道与母婴店仍重要,但流量分化。
- 政策与标准
- 新国标对纸尿裤、卫生巾的渗透性、卫生指标要求趋严,淘汰落后产能。
- 可降解、可冲散产品尚无统一强制标准,但行业协会与头部企业推动制定。
- 环保政策驱动企业减少塑料使用、提升废纸回收。
- 核心挑战与机遇
- 挑战:出生率下降、原材料成本波动、环保合规成本上升、同质化竞争。
- 机遇:老龄化带来的成人失禁市场爆发、消费升级下高端细分品类扩张、下沉市场渗透率提升、出口市场拓展(东南亚、非洲)。
三、未来趋势
- 成人失禁用品将成为全球及中国增长引擎,预计2030年中国市场规模突破500亿元。
- 环保材料与循环经济从概念走向规模化,可降解无纺布、竹浆纸等应用加速。
- 数字化与智能制造提升供应链效率,C2M定制化产品出现。
- 洗护结合、功能叠加(如护肤、抗菌)的复合型产品受青睐。
- 中国品牌出海提速,借助跨境电商与本地化生产抢占新兴市场。
以上为全球及中国一次性卫生用品和生活用纸市场的核心概况与干货趋势,从业者需重点关注成人失禁赛道、环保合规以及渠道数字化三大变量。
如若转载,请注明出处:http://www.kifoal.com/product/40.html
更新时间:2026-10-15 04:56:49